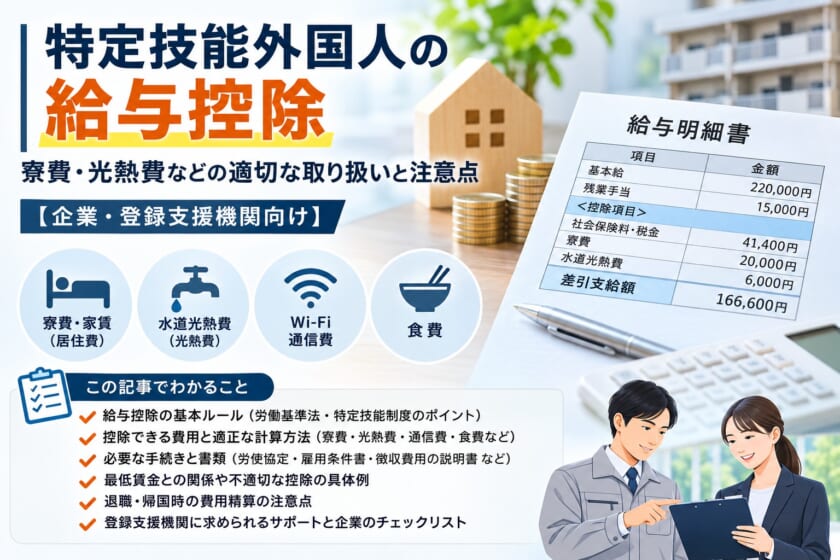
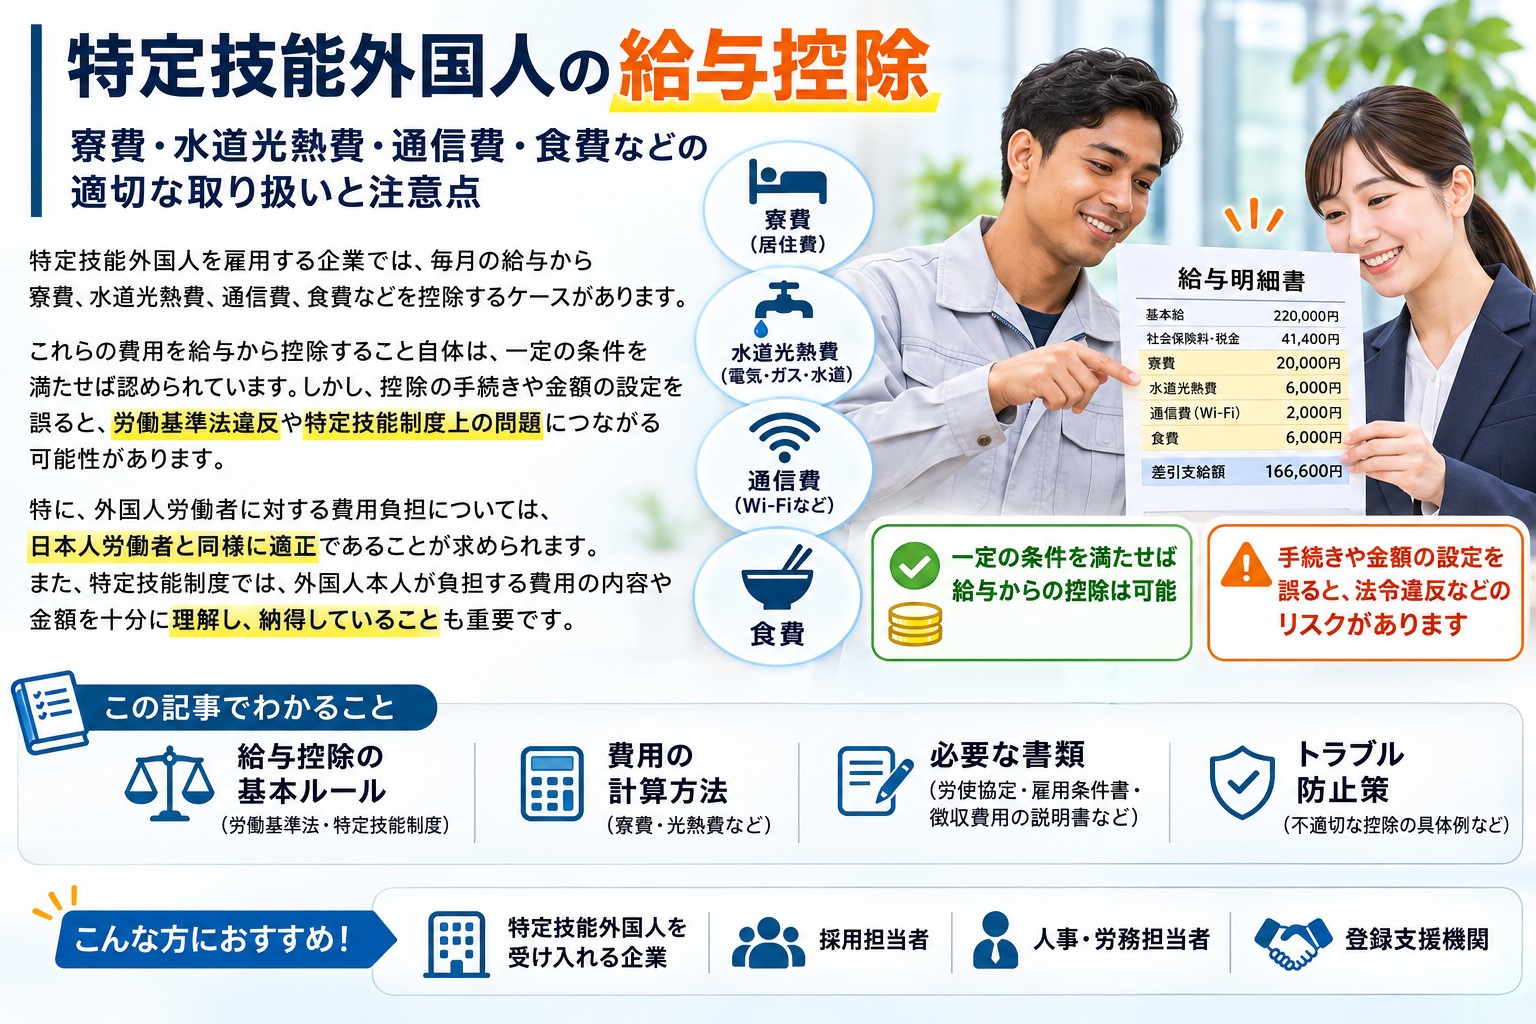
特定技能外国人を雇用する企業では、毎月の給与から寮費、水道光熱費、通信費、食費などを控除するケースがあります。
これらの費用を給与から控除すること自体は、一定の条件を満たせば認められています。しかし、控除の手続きや金額の設定を誤ると、労働基準法違反や特定技能制度上の問題につながる可能性があります。
特に、外国人労働者に対する費用負担については、日本人労働者と同様に適正であることが求められます。また、特定技能制度では、外国人本人が負担する費用の内容や金額を十分に理解し、納得していることも重要です。
本記事では、特定技能外国人を受け入れる企業、採用担当者、人事・労務担当者、登録支援機関が知っておきたい給与控除の基本ルールから、具体的な計算方法、必要書類、トラブル防止策まで詳しく解説します。
1.特定技能外国人の給与控除に関する基本ルール
1-1.労働基準法第24条「賃金全額払いの原則」
日本の労働基準法第24条では、賃金は原則として全額を労働者本人に支払わなければならないと定められています。
これを「賃金全額払いの原則」といいます。
例えば、月給が220,000円の場合、会社が一方的に寮費や食費などを差し引いて支払うことは原則として認められません。
ただし、以下のような控除は認められています。
① 法令に基づく控除
- 所得税
- 住民税
- 健康保険料
- 厚生年金保険料
- 雇用保険料
② 労使協定に基づく控除
- 寮費・社宅費
- 水道代
- 電気代
- ガス代
- 食費
- その他、労働者が負担すべきことが明確な費用
法令に基づく控除以外の費用を給与から差し引く場合は、原則として労働基準法第24条に基づく書面による賃金控除の労使協定が必要です。
1-2.外国人本人の同意だけでは不十分
企業が特に注意しなければならないのは、外国人本人から同意書を取得しただけでは、労使協定の代わりにはならないという点です。
例えば、外国人本人が「毎月の給与から寮費30,000円を控除することに同意します」という書面に署名していても、それだけで給与控除の法的要件を満たすわけではありません。
必要な手続きとして、次の2つを区別する必要があります。
| 項目 | 目的 |
| 賃金控除に関する労使協定 | 給与から控除するための法的手続き |
| 外国人本人への説明・同意 | 費用負担の内容や金額を理解してもらうため |
この2つは、それぞれ別の目的を持っています。
重要:労使協定を締結していても、不当に高額な費用を徴収できるわけではありません。
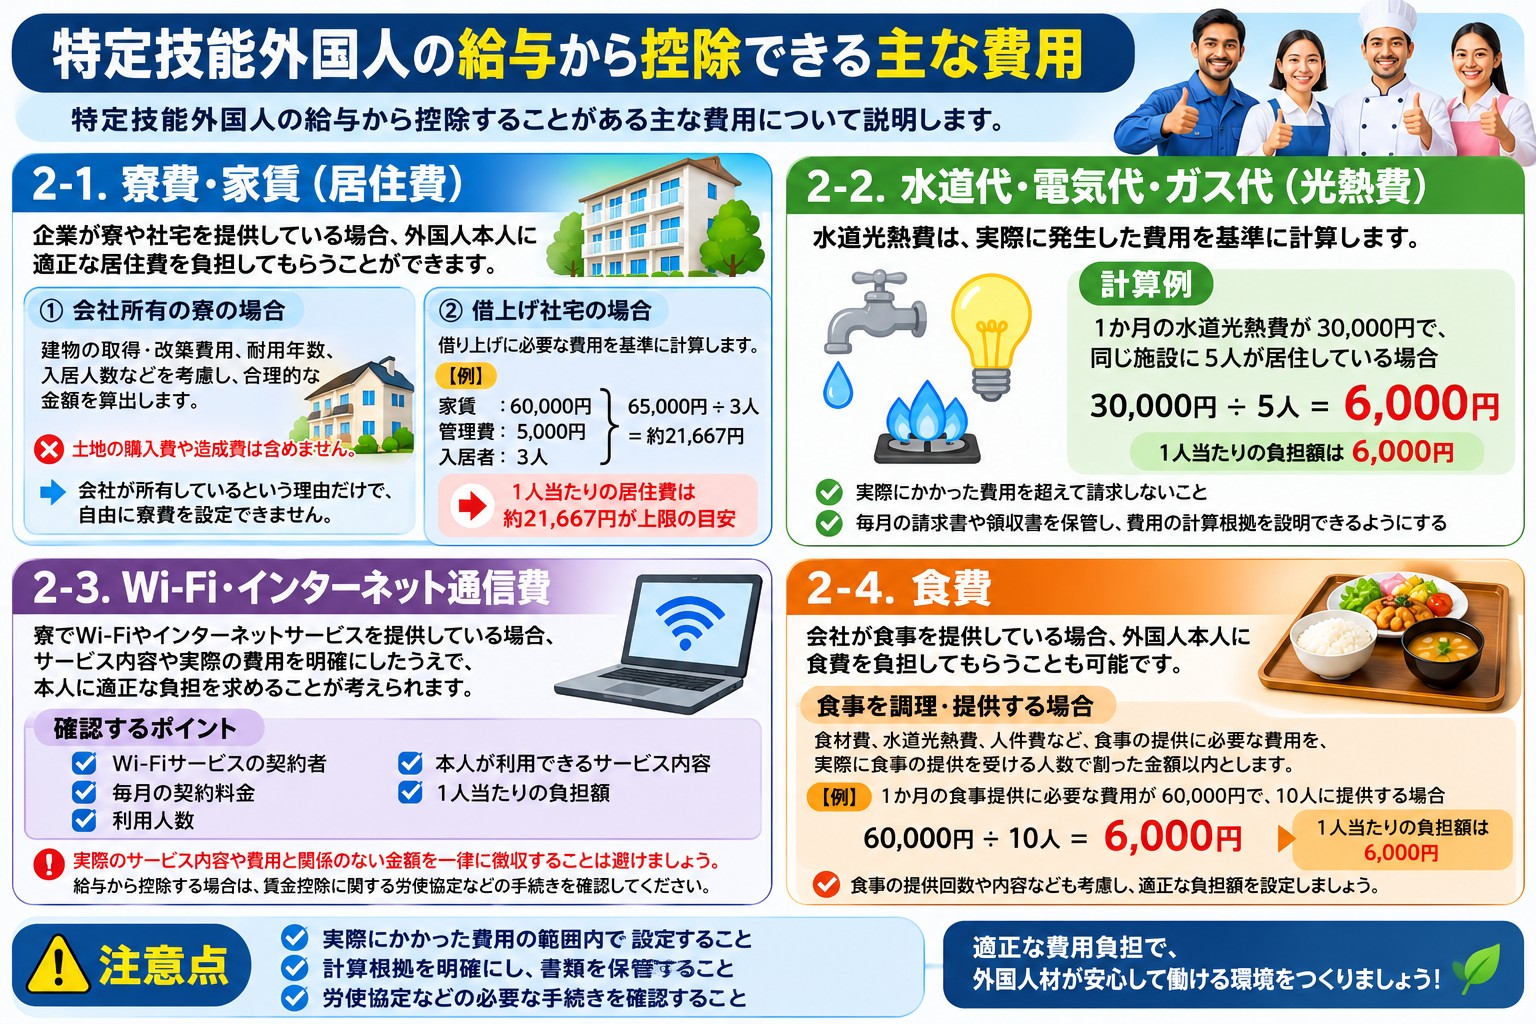
2.特定技能外国人の給与から控除できる主な費用
特定技能外国人の給与から控除することがある主な費用について説明します。
2-1.寮費・家賃(居住費)
企業が寮や社宅を提供している場合、外国人本人に適正な居住費を負担してもらうことができます。
ただし、居住費の計算方法は、企業が所有している物件なのか、企業が借り上げている物件なのかによって異なります。
① 会社所有の寮の場合
会社が所有する建物を寮として提供する場合、実際に建設・改築などに要した費用、物件の耐用年数、入居する特定技能外国人の人数などを考慮し、合理的な金額を算出する必要があります。
土地の購入費や土地の造成費用などは、計算に含めません。
例えば、会社が所有する寮について、建物の取得・改築費用などを考慮し、合理的な方法で月額居住費を算出します。
会社が所有しているという理由だけで、自由に寮費を設定できるわけではありません。
② 借上げ社宅の場合
企業がアパートやマンションを借り上げて外国人に提供する場合は、借上げに必要な費用を基準に計算します。
例えば、以下のようなケースです。
- 毎月の家賃:60,000円
- 管理費・共益費:5,000円
- 入居者:3人
合計65,000円を3人で分ける場合、
65,000円 ÷ 3人 = 約21,667円
となります。
この場合、1人当たりの居住費負担額は約21,667円が上限の目安となります。
なお、敷金、礼金、保証金、仲介手数料、更新手数料、途中解約金などは、特定技能外国人に負担させることができない費用として取り扱われています。
2-2.水道代・電気代・ガス代(光熱費)
水道光熱費については、実際に発生した費用を基準に計算する必要があります。
特定技能外国人が複数人で同じ寮に住んでいる場合は、実際にかかった費用を同じ宿泊施設に居住する人数で分ける方法が基本です。
ここで注意したいのは、人数に特定技能外国人だけでなく、同じ施設に居住する会社関係者やその家族なども含まれるという点です。
計算例
1か月の水道光熱費が30,000円で、同じ施設に5人が居住している場合:
30,000円 ÷ 5人 = 6,000円
1人当たりの負担額は6,000円となります。
実際にかかった費用を超えて請求することは避けなければなりません。
また、毎月の請求書や領収書を保管し、費用の計算根拠を説明できるようにしておくことが重要です。
2-3.Wi-Fi・インターネット通信費
寮でWi-Fiやインターネットサービスを提供している場合、サービス内容や実際の費用を明確にしたうえで、本人に適正な負担を求めることが考えられます。
例えば、以下の点を確認します。
- Wi-Fiサービスの契約者
- 毎月の契約料金
- 利用人数
- 本人が利用できるサービス内容
- 1人当たりの負担額
複数人で利用する場合は、合理的な方法で負担額を算出することが望まれます。
実際のサービス内容や費用と関係のない金額を一律に徴収することは避けましょう。
なお、給与から控除する場合は、別途、賃金控除に関する労使協定などの必要な手続きを確認してください。
2-4.食費
会社が食事を提供している場合、外国人本人に食費を負担してもらうことも可能です。
ただし、食事の提供方法によって計算方法が異なります。
食事を調理・提供する場合
食材費、水道光熱費、人件費など、食事の提供に必要な費用を、実際に食事の提供を受ける人数で割った金額以内とすることが基本です。
例えば、1か月の食事提供に必要な費用が60,000円で、10人に食事を提供している場合:
60,000円 ÷ 10人 = 6,000円
1人当たりの負担額は6,000円となります。
食事の提供回数や内容なども考慮し、適正な負担額を設定しましょう。
3.寮費・光熱費以外に注意したい費用
特定技能外国人を受け入れる企業は、毎月の給与から控除する費用だけでなく、入居時や退去時に発生する費用についても注意する必要があります。
| 費用項目 | 注意点 |
| 敷金 | 借上げ物件の敷金を外国人本人に負担させない |
| 礼金 | 借上げ物件の礼金を本人に負担させない |
| 仲介手数料 | 借上げ物件の仲介手数料を本人に負担させない |
| 更新手数料 | 借上げ物件の更新手数料を本人に負担させない |
| 途中解約金 | 借上げ物件の途中解約金を本人に負担させない |
| 家具・家電 | 提供する物品や費用負担の内容を明確にする |
| 火災保険・損害保険 | 本人が受ける利益や費用の内容を確認する |
| 管理費 | 実際の費用や居住費への算入方法を確認する |
特に、家具や家電、火災保険などを定期的に徴収する場合は、その費用に対する利益が外国人本人に帰属していること、本人が提供される内容を十分に理解していることが重要です。
4.給与から控除するために必要な手続きと書類
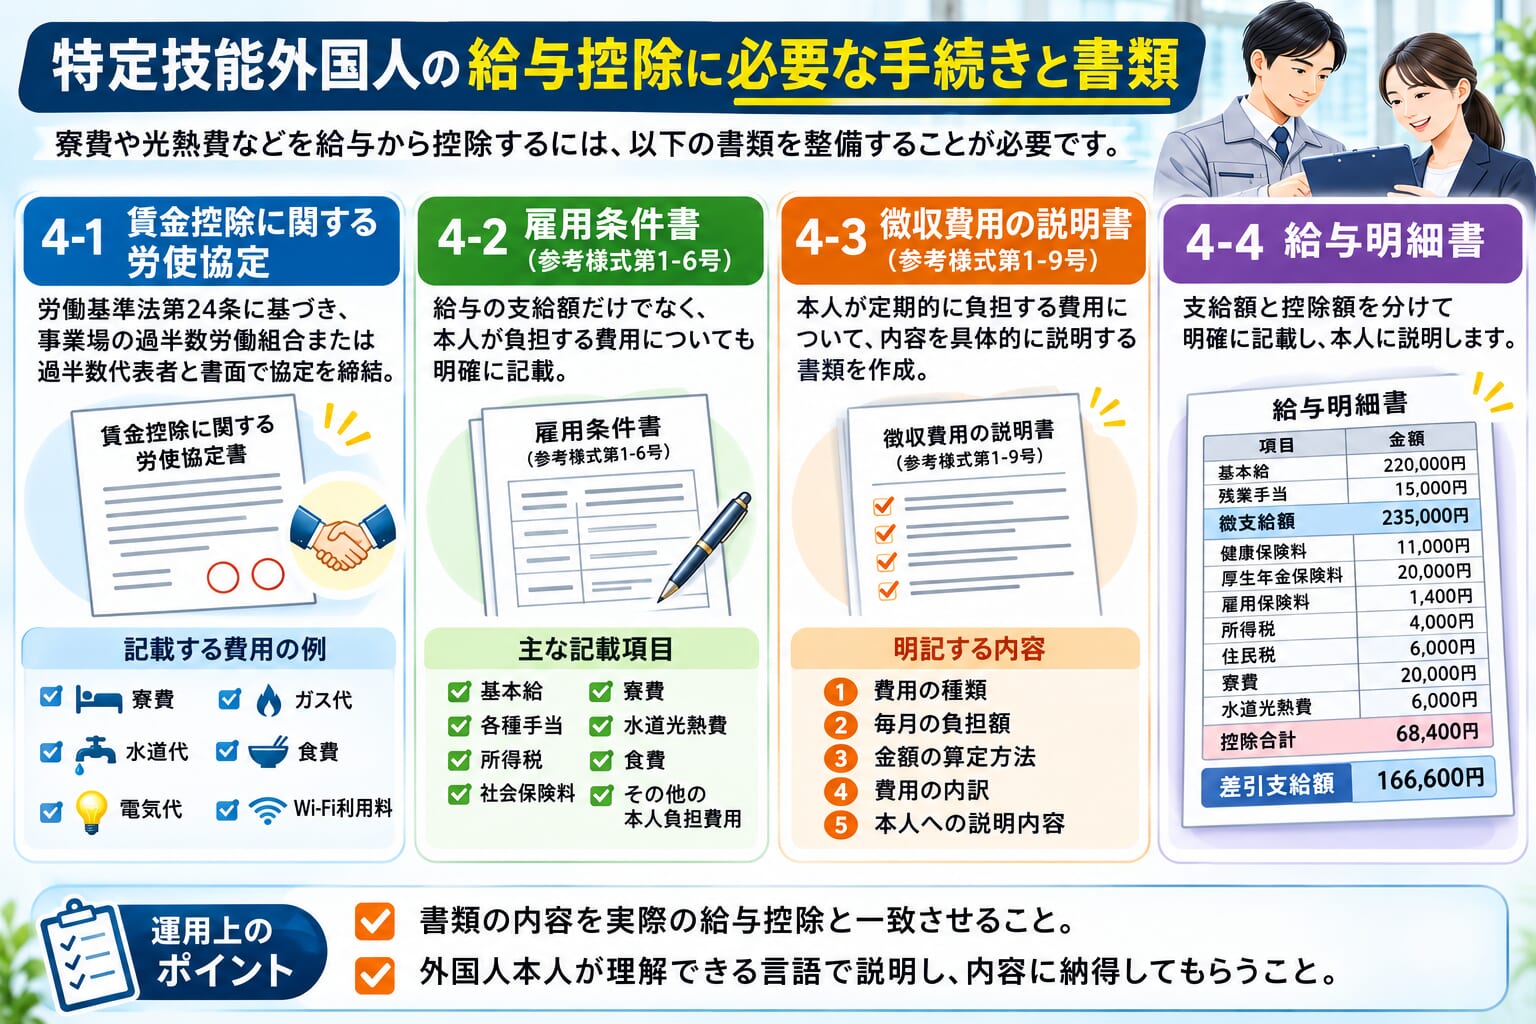
特定技能外国人の給与から寮費や光熱費などを控除する場合、企業は必要な書類を整備しなければなりません。
4-1.賃金控除に関する労使協定
労働基準法第24条に基づき、事業場の過半数労働組合、または労働者の過半数を代表する者との間で書面による協定を締結します。
協定には、給与から控除する具体的な費用項目を記載します。
記載する費用の例
- 寮費
- 水道代
- 電気代
- ガス代
- 食費
- Wi-Fi利用料
協定書には、控除対象となる費用を具体的に記載し、実際の給与控除内容と一致させることが重要です。
また、過半数代表者は、管理監督者に該当しない者を適正な方法で選出する必要があります。
4-2.雇用条件書(参考様式第1-6号)
特定技能外国人の雇用条件書には、給与の支給額だけでなく、本人が負担する費用についても明確に記載する必要があります。
例えば、次の項目を確認します。
- 基本給
- 各種手当
- 所得税
- 社会保険料
- 寮費
- 水道光熱費
- 食費
- その他の本人負担費用
外国人本人が理解できる言語で説明することも重要です。
4-3.徴収費用の説明書(参考様式第1-9号)
特定技能外国人が定期的に負担する費用については、参考様式第1-9号「徴収費用の説明書」などを適切に作成します。
この書類では、本人が負担する費用について、以下の内容を明確にします。
- 費用の種類
- 毎月の負担額
- 金額の算定方法
- 費用の内訳
- 本人への説明内容
特に、寮費や水道光熱費については、実費や合理的な計算方法に基づいていることを説明できるようにしておきましょう。
4-4.給与明細書
毎月の給与明細書には、支給額と控除額を分けて明確に記載します。
例えば、次のような形式です。
給与明細の記載例
| 項目 | 金額 |
| 基本給 | 220,000円 |
| 残業手当 | 15,000円 |
| 総支給額 | 235,000円 |
| 健康保険料 | 11,000円 |
| 厚生年金保険料 | 20,000円 |
| 雇用保険料 | 1,400円 |
| 所得税 | 4,000円 |
| 住民税 | 6,000円 |
| 寮費 | 20,000円 |
| 水道光熱費 | 6,000円 |
| 控除合計 | 68,400円 |
| 差引支給額 | 166,600円 |
※上記は説明用の仮の金額です。実際の社会保険料や税金は、給与額、加入条件、扶養状況、居住地などによって異なります。
給与明細書を外国人本人に渡す際には、控除項目について本人が理解できるよう説明することが望まれます。
5.給与控除と最低賃金の関係
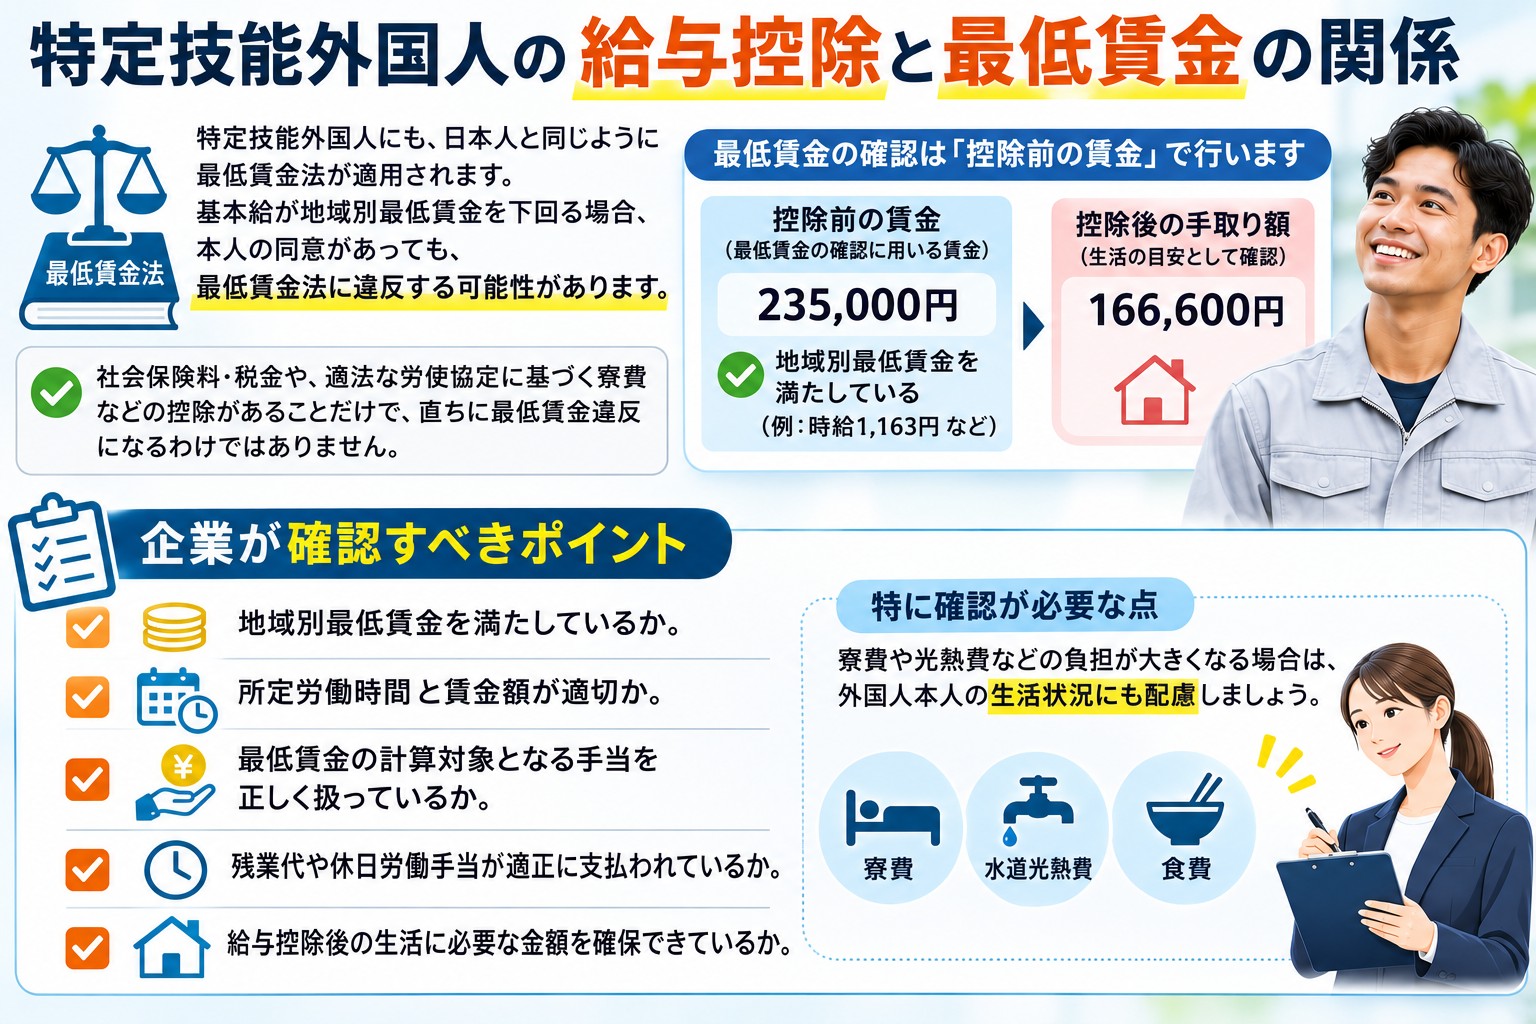
企業が特に注意したいのが、最低賃金との関係です。
特定技能外国人にも、日本人労働者と同じように最低賃金法が適用されます。
例えば、基本給が地域別最低賃金を下回っている場合、本人が同意していても、その契約は最低賃金法に違反する可能性があります。
一方、法令に基づく社会保険料や税金、適法な労使協定に基づく寮費などの控除があることだけで、直ちに最低賃金違反になるわけではありません。
最低賃金の確認は、原則として控除前の賃金を基準に、最低賃金の計算対象となる賃金と労働時間を確認して行います。
ただし、最低賃金の計算から除外される賃金もあるため、基本給や各種手当の内容を確認する必要があります。
企業が確認すべきポイント
- 地域別最低賃金を満たしているか。
- 所定労働時間と賃金額が適切か。
- 最低賃金の計算対象となる手当を正しく扱っているか。
- 残業代や休日労働手当が適正に支払われているか。
- 給与控除後の生活に必要な金額を確保できているか。
特に、寮費や光熱費などの負担が大きくなる場合は、外国人本人の生活状況にも配慮する必要があります。
6.不適切な給与控除の具体例
以下のような取り扱いは、企業が注意すべき事例です。
| 不適切な取り扱い | 問題点 |
| 労使協定を締結せずに寮費を控除する | 賃金全額払いの原則に違反する可能性がある |
| 実際の家賃より高い金額を請求する | 不適切な費用徴収となる可能性がある |
| 光熱費を実費以上に請求する | 特定技能制度上の基準に反する可能性がある |
| 敷金・礼金を借上げ社宅の居住費として請求する | 外国人本人に負担させることが認められない費用がある |
| 本人に説明せず給与から控除する | 費用負担に関する十分な説明が不足している |
| 内容が不明確な管理費を徴収する | 控除の根拠や使途が不明確である |
| 実際には提供していないサービスの料金を徴収する | 費用負担の合理性が認められない可能性がある |
| 退職後も根拠なく費用を徴収する | 不当な賃金控除や費用請求につながる可能性がある |
特に、外国人本人が日本語を十分に理解できない場合は、母国語で説明するなど、本人が理解できる方法で対応することが重要です。
7.退職・帰国・転居時の費用精算
特定技能外国人が退職したり、帰国したり、別の寮へ転居したりする場合には、寮費や光熱費などの精算についても注意が必要です。
例えば、月の途中で退職した場合、寮費や光熱費をどのように精算するのか、事前にルールを明確にしておくことが重要です。
確認すべき事項
- 最終勤務日
- 寮の退去日
- 寮費の最終負担額
- 水道光熱費の未精算額
- Wi-Fiなどの契約終了日
- 鍵や貸与品の返却状況
- 預かっている物品や金銭の有無
特に、退職時の最終給与から未精算の費用を控除する場合は、労使協定や控除の法的根拠を確認してください。
会社が一方的に退職時の給与から損害金や違約金を差し引くことは、原則として認められません。
未精算の費用がある場合は、その根拠を確認し、本人に説明したうえで適切に精算することが大切です。
8.登録支援機関に求められるサポート
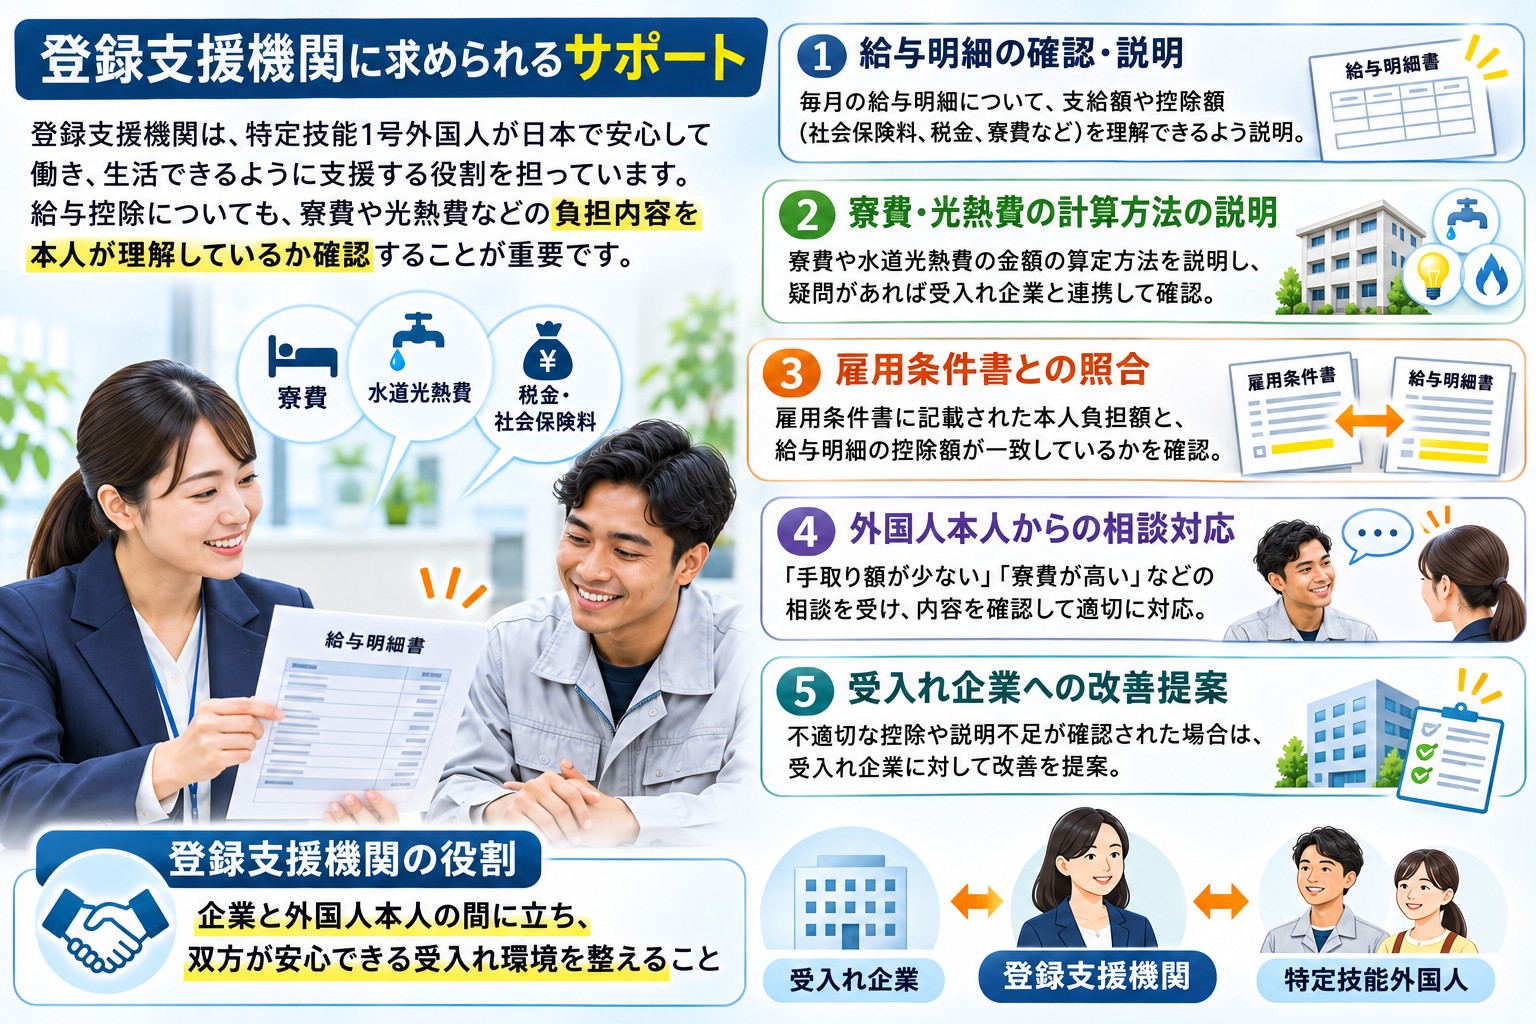
登録支援機関は、特定技能1号外国人が日本で安心して働き、生活できるように支援する役割を担っています。
給与控除についても、外国人本人が寮費や光熱費などの負担内容を理解しているか確認することが重要です。
具体的には、次のようなサポートが考えられます。
① 給与明細の確認・説明
毎月の給与明細について、本人が支給額や控除額を理解しているか確認します。
特に、初めて日本で働く外国人の場合は、社会保険料、税金、寮費などの違いを丁寧に説明する必要があります。
② 寮費・光熱費の計算方法の説明
寮費や水道光熱費について、どのような計算方法で金額が決まっているのか説明します。
本人から質問や疑問があった場合には、受入れ企業と連携して確認します。
③ 雇用条件書との照合
雇用条件書に記載されている本人負担額と、実際の給与明細に記載されている控除額が一致しているか確認します。
④ 外国人本人からの相談対応
給与の手取り額が少ない、寮費が高い、光熱費の計算方法が分からないなどの相談を受けた場合は、内容を確認して適切に対応します。
⑤ 受入れ企業への改善提案
不適切な控除や説明不足が確認された場合は、受入れ企業に対して改善を提案します。
登録支援機関は、企業と外国人本人の間に立ち、双方が安心できる受入れ環境を整えることが重要です。
9.受入れ企業向け給与控除チェックリスト
特定技能外国人を受け入れている企業は、以下の項目を定期的に確認しましょう。
労務管理・給与控除
□ 賃金控除に関する労使協定を適切に締結しているか。
□ 給与から控除する費用の項目が明確になっているか。
□ 雇用条件書に本人負担費用を正しく記載しているか。
□ 徴収費用の説明書を適切に作成しているか。
□ 外国人本人が控除内容を十分に理解しているか。
寮費・光熱費
□ 寮費の算定根拠が明確になっているか。
□ 借上げ物件の家賃・管理費・共益費を正しく計算しているか。
□ 敷金・礼金・仲介手数料などを本人に不適切に負担させていないか。
□ 水道光熱費を実際の費用に基づいて計算しているか。
□ 居住人数に基づいた合理的な按分ができているか。
□ Wi-Fiや食費などの負担内容が明確になっているか。
給与管理・生活支援
□ 給与明細に控除項目と金額を正しく記載しているか。
□ 最低賃金を満たしているか。
□ 給与控除後の生活状況に問題がないか確認しているか。
□ 退職・転居時の費用精算ルールが明確になっているか。
□ 外国人本人からの相談を受け付ける体制が整っているか。
まとめ|適正な給与控除が外国人材の安心につながる
特定技能外国人の給与から寮費、水道光熱費、通信費、食費などを控除する場合は、労働基準法と特定技能制度の両方のルールを守る必要があります。
特に重要なのは、次の5つのポイントです。
- 給与控除に必要な労使協定を適切に締結すること。
- 寮費や光熱費などは、実費や合理的な計算方法に基づいて適正に設定すること。
- 外国人本人が費用の内容と金額を十分に理解できるよう説明すること。
- 雇用条件書、徴収費用の説明書、給与明細などの書類を適切に管理すること。
- 退職・帰国・転居時にも適正な費用精算を行うこと。
適切な給与管理は、外国人労働者との信頼関係を築くだけでなく、受入れ企業のコンプライアンス強化にもつながります。
特定技能外国人が安心して働き続けられる職場環境を整えるためにも、給与控除のルールを定期的に確認しましょう。